Cum poți să-ți crești scorul FICO?
 Autor: Marius Șerban
Scorul FICO este influențat de modul în care utilizăm creditele. Nu există o metoda magică prin care poți să crești scorul într-un timp scurt, dar o serie de practici te pot ajuta să urci scorul pe termen lung.
Nu ai niciun credit? Probabil, nici scor
Prima condiție este să obții un scor FICO. În cazul în care nu ai niciun credit în derulare, probabil că vei figura fără scor FICO. Este normal, deoarece scorul măsoară riscul de neplată al unui client. Iar fără un istoric, algoritmul nu produce niciun rezultat.
Prin urmare, primul pas este să-ți creezi un istoric de plată. Este categoria de date care contează cel mai mult în modul de calcul.
Dacă nu ai nevoie de credite momentan, cea mai bună alegere este să obții un card de credit. Chiar și dacă nu-l folosești, vei figura în baza de date a Biroului de Credit cu un istoric minim.
Și mai benefic ar fi să-l folosești ocazional pentru cumpărături. Nu este nevoie să suporți vreun cost, deoarece poți rambursa integral cumpărăturile în perioada de grație. În felul acesta, vei fi raportat periodic la Biroul de Credit cu o datorie pe care o achiți la timp. În acest mod, acumulezi istoric care va crește gradual scorul FICO.
Care este combinația ideală?
Pentru a te apropia de scorul maxim, este nevoie de mai mult decât un card de credit. Persoanele care au cel mai bun scor dețin atât un card de credit, cât și un credit imobiliar.
Faptul că ai un credit imobiliar te ajută să bifezi un alt criteriu de bază al scorului FICO: valoarea datoriei. Este al doilea criteriu ca importanță. Nu poți obține un punctaj prea mare la acest capitol doar cu un card de credit.
Evident, nu te apuci să îți cumperi o casă pe credit doar pentru scorul FICO!
Dar dacă ai deja un credit imobiliar, obținerea unui card de credit te poate ajută să-ți îmbunătățești scorul. Faptul că reușești să gestionezi cu succes o datorie pe termen lung, în combinație cu una pe termen scurt transmite un semnal de încredere către finanțatori.
E de la sine înțeles că este important să eviți cu orice preț întârzierile la plată deoarece vrei să acumulezi un istoric pozitiv la Biroul de Credit și nu unul negativ.
Cum te ajută scorul FICO?
Scorul FICO a fost dezvoltat în Statele Unite, unde este utilizat pentru aproape orice tip de credit, influențând direct costul împrumuturilor. În România, el are un rol mai puțin important, cel puțin deocamdată. Unul dintre motive este faptul că algoritmul a fost construit pe comportamentul consumatorilor din Statele Unite, ceea ce îl face mai puțin relevant pentru piața locală.
Cel mai bun exemplu în acest sens îl reprezintă utilizarea cardurilor de credit. Ele sunt extrem de răspândite în Statele Unite, în timp ce în România, abia se folosesc. Există chiar o zicală în lumea bancară de la noi: cardurile de credit se vând, nu se cumpără!
Prin urmare, dacă vrei să-ți îmbunătățești scorul FICO, este util să știi ce beneficii vei avea.
Singurele credite unde băncile folosesc intens scorul FICO sunt creditele de nevoi personale. Poți identifica aceste bănci ușor în comparatorul FinRadar pentru credite de nevoi personale, prin faptul că dobânzile sunt prezentate sub forma unui interval.
În funcție de politica băncii, acest interval poate fi mai îngust sau uneori, extrem de larg.
Rata minimă a dobânzii este rezervată pentru clienții cu scor FICO foarte bun, în timp ce la capătul opus, se regăsesc clienții cu un scor FICO slab. Evident, scorul FICO nu este singurul criteriu de care băncile țin cont atunci când stabilesc costul creditului pentru un potențial client.
Chiar și în cazul creditelor de nevoi personale sunt încă bănci care nu folosesc scorul FICO pentru calibra costul creditelor în funcție de client, oferind o dobândă standard pentru toți clienții eligibili.
De asemenea, în cazul creditelor imobiliare sau al cardurilor de credit, scorul FICO nu influențează rata dobânzii la credit.
Prin urmare, merită să depui efort pentru creșterea scorului FICO dacă te interesează să beneficiezi de cele mai ieftine credite de nevoi personale.
Promoții
Campanii promoționale pentru credite, depozite, conturi bancare și diverse produse financiare. Oferte verificate de FinRadar
Ultimele promoțiibiroul de credit

Dacă figurezi cu restanțe la Biroul de Credit, șansele de obținere a unui credit bancar se diminuează semnificativ. Pot exista însă și excepții.
Consiliul Concurenței suspectează că băncile țin clienții cu credite captivi, prin acțiuni care scad scorul FICO al acestora.
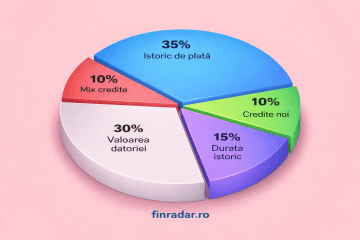
Scorul FICO este un indicator calculat de către Biroul de Credit, prin care evaluează riscul de credit al unei persoane. Unele bănci folosesc scorul FICO în analiza cererii de credit.

Ștergerea datelor înregistrate la Biroul de Credit are loc automat după 4 ani, însă există posibilitatea să soliciți stegerea acestora și mai devreme, conform drepturilor acordate prin legislația privind datele cu caracter personal.

Calculatoare
Quiz Financiar
Educație financiară prin quiz. Îți verifici cunoștințele și descoperi noi sfaturi financiare într-un mod interactiv.
StartRecenzii
Descrie experiența avută în utilizarea unui produs financiar. Ajută-ne să facem alegeri mai bune.
Ghiduri
Alege un subiect pentru a descoperi mai multe sfaturi utile
Nu am găsit niciun articol pe acest subiect.